Les associations
de défense des
consommateurs exultent. Les banques tremblent. Jeudi 14 mars, la Cour de justice européenne,
saisie par un juge de Barcelone, a rendu un arrêt selon lequel la « réglementation espagnole est contraire au
droit de l’Union »car
elle« empêche le juge
compétent pour déclarer le caractère abusif d’une clause au contrat de prêt immobilier de suspendre la procédure
d’exécution hypothécaire ».
Actuellement, dès qu’un propriétaire
cesse de payer son crédit, la
banque peut ouvrir une procédure
rapide afin de saisir son bien
immobilier. Or, cette saisie est irréversible. Même si la banque est par la
suite condamnée pour clause abusive (dans le cas traité par le tribunal de
Barcelone, les intérêts de retard s’élevaient à 18,75 % annuels), le débiteur
ne pourra pas récupérer son logement. Qui plus est, si la saisie du bien
ne permet pas de rembourser sa dette, il devra continuer de rembourser.
Près de 420 000 procédures de saisie
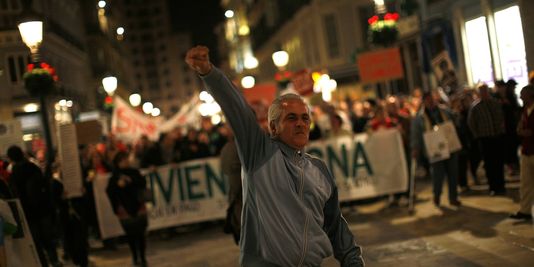
immobilière ont été dictées par la justice espagnole depuis 2007. Et plusieurs
cas de suicides liés à des expulsions ont ému la population ces derniers
mois. A tel point qu’une association, qui rassemble des victimes des crédits immobiliers, a recueilli 1,4 million
de signatures en faveur d’une réforme de la loi
hypothécaire et de la possibilité d’effacer les dettes en
échange de la remise du bien hypothéqué.
TAUX D’IMPAYÉS EN HAUSSE
Le ministre de la justice a assuré,
jeudi, que les aspects critiqués par le tribunal de Strasbourg seront « corrigés » dans la loi que prépare le
gouvernement. Or, le secteur bancaire est opposé à toute réforme en profondeur
de l’actuelle loi hypothécaire, si dure qu’elle incite les Espagnols à payer coûte que coûte
leur crédit.
L’Agence espagnole des banques s’est
voulue rassurante, en soulignant qu’« à partir de maintenant, il s’agit de respecter cet arrêt (…) et de l’interpréter dans les termes raisonnables et
constructifs dans lesquels s’exprime le haut tribunal européen ».
Mais l’inquiétude est grande, comme le soulignait récemment auMonde un
haut responsable de la Banque d’Espagne.
Car les établissements financiers
détiennent près de 640 milliards d’euros de crédits immobiliers concédés à des
particuliers. Les taux d’impayés restent assez modérés, de 3,6 % selon la Banque d’Espagne (contre 10,8 %
de moyenne pour le total des crédits). Mais ils augmentent très rapidement: ils
n’étaient que de 0,7 % avant la crise. Et les banques craignent qu’un
relâchement de la pression sur les débiteurs ne fasse exploser les créances
douteuses. D’autant que le chômage atteint 26 % de la population active et que
75 % des Espagnols possèdent leur logement.
* Pour lire l’article sur le site,
cliquez ici.