Al principio de
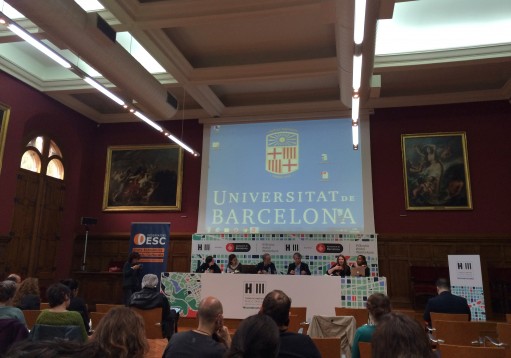
abril, numerosos grupos de la sociedad civil, miembros de ONGs y activistas de
toda Europa se reunieron en Barcelona para el encuentro europeo de la Plataforma Global por el
Derecho a la Ciudad. Este encuentro
aprovecha el momento estratégico de la reunión temática de Hábitat III sobre Espacios Públicos que iba a celebrarse en
esa semana. Hábitat III será la tercera Conferencia de la ONU sobre asentamientos
humanos, que se celebra cada 20 años. En este encuentro de la Plataforma Global
en Barcelona, se debatieron las prioridades relacionadas con el «Derecho a
la ciudad» en Europa y los objetivos estratégicos para Hábitat III, que
tendrá lugar en Quito este octubre.
Uno de los temas
principales que emergieron del encuentro de la Plataforma Global fue la financiarización inmobiliaria. La
financiarización puede definirse como un «modelo de acumulación en el que la
obtención de beneficios se produce cada vez más a través de canales financieros
en lugar de a través del comercio y la producción de mercancías» (Aalbers
2009, p. 284). La financiarización de vivienda se refiere específicamente al sistema
o proceso de vincular los mercados de vivienda con los mercados financieros,
donde la vivienda es vista principalmente como un bien financiero. Esto es lo
que permite a los bancos especular con la tierra y la vivienda, causando que
los precios de los viviendas aumenten mucho más de lo que las personas pueden permitirse.
El vínculo entre hipotecas y productos financieros, especialmente en Estado
Unidos, fue un factor central en la crisis económica de 2008 que tuvo efectos
catastróficos en todo el mundo.
En un grupo de
trabajo sobre este tema, los participantes intercambiaron experiencias de como
la financiarización se ha manifestado en sus países. Un miembro de la Plataforma
de Afectados por la Hipotecaen Barcelona resumió la grave situación en España,
donde se han ejecutado más de 400.000 desalojos desde 2008. Mientras cada país
europeo tiene su propio y singular contexto, muchos temas comunes emergieron,
como la especulación, los precios inflados de la vivienda, las casas vacías, la
venta de viviendas sociales, y un aumento en los desalojos y desplazamientos.
Estos fenómenos están vinculados a una erosión sistemática de las normas que
han permitido que el sector financiero explote la vivienda con fines de lucro.
Una carta abierta al secretariado de Hábitat III firmada por
miembros de la Plataforma Global señala la conexión entre la crisis financiera
de 2008 y la financiarización de la vivienda, un tema que se dice que está
ausente de manera llamativa en los documentos de Hábitat III hasta ahora. La
carta afirma que la tierra y la vivienda deben ser tratados como bienes para
las personas y no para el lucro. En esta línea, los firmantes hacen un llamado
al establecimiento de una nueva unidad política de Hábitat III que se centre en
la financiarización
inmobiliaria, para proporcionar recomendaciones para una regulación social y
política de los mercados inmobiliarios y los actores.
Hasta ahora,
como dice la carta, los documentos de Hábitat III no parecen abordar este tema.
El documento Político en Políticas de Vivienda,
una aportación oficial para Hábitat III, declara que «la vivienda está en
el centro de la Nueva Agenda Urbana». Reafirma el compromiso de los
estados miembro de la ONU por el derecho a la vivienda, que dice que debe ser
adecuada y asequible, con seguridad de tenencia. Sin embargo, en las 74 páginas
del documento, la financiarización no se menciona ni una sola vez. En una
sección sobre vivienda asequible, hay una referencia a la crisis financiera, y
al aumento de la deuda hipotecaria y la recuperación de viviendas,
especialmente en Europa (p.10). También proporciona la estimación global de que
actualmente 330 millones de hogares están financieramente al máximo por los
costos de la vivienda. Pero esta sección concluye con «Cerca de la mitad
del déficit de vivienda en las zonas urbanas es atribuible al alto costo de las
viviendas, ya la falta de acceso a la financiación» (p. 10).
En este sentido,
el aumento de los precios de la vivienda se presenta como un proceso natural e indiscutible,
con el problema central de que simplemente muchas personas no tienen acceso a
la financiación de la vivienda. No se cuestiona porqué se permite que se eleven
los precios de las casas en primer lugar, ni hay reconocimiento del papel del
sector financiero en la inflación de los valores inmobiliarios. El informe
menciona cómo los grupos vulnerables están excluidos tradicionalmente de los
mercados de propiedad y alquiler de vivienda, lo que implica que la solución al
déficit de vivienda es conseguir que más gente entre en este mercado. (El
documento parece ignorar el fenómeno de las sub-prime
o los préstamos abusivos de la crisis de
2008, donde los grupos vulnerables no fueron excluidos, sino que fueron el
objetivo explicito de los préstamos hipotecarios.) En general, la atención se
centra en las necesidades individuales necesarias para acceder a la vivienda, y
no en los factores estructurales y en las instituciones responsables de otorgar
el acceso a la vivienda.
Dado el limitado
diagnóstico de la situación, las soluciones políticas propuestas por el
documento se alejan bastante de lo importante. El informe declara que
«para proporcionar vivienda asequible, el sector privado requiere
incentivos (capital adecuado y rendimientos financieros) y un entorno favorable
(proceso de desarrollo y política pública)» (pp. 22-23). En otras
palabras, las instituciones financieras y los promotores privados que son en
gran parte responsables de la crisis masiva de viviendas no necesitan evaluar
sus prácticas; por el contrario, el público necesita proporcionar incentivos
para que para construyan viviendas «asequibles» porque no puede
desafiarse el incesante afán de lucro de los productores privados e
instituciones financieras. Además, el sector público debe proporcionar un
«entorno favorable» para que el sector privado haga su trabajo, como
si no lo estuviera haciendo ya mediante la puesta en práctica de políticas
neoliberales que recortan la regulación del crédito y de la especulación.
Para abordar el
supuesto problema central de las personas con acceso limitado o sin acceso al
crédito de vivienda, el documento político declara «la financiación de la
vivienda y la microfinanza deben integrase en un sistema financiero más amplio
con el fin de movilizar más recursos, tanto a nivel nacional como
internacional» (p. 21). Esta
declaración ignora el grado en el que la financiación de la vivienda ha sido ya
integrado en el sistema financiero, y los efectos desastrosos que esto ha
tenido. En todo caso, el documento parece estar sugiriendo un aumento en la
financiarización, en lugar de volver a considerar este fenómeno que ha sido el
factor principal del déficit de vivienda.
El documento sobre
vivienda menciona que las políticas necesitan reducir la especulación inmobiliaria
e incluso menciona la «regulación social inmobiliaria», y que esto
pueden ser reforzado si «las municipalidades adoptan ordenanzas y
políticas apropiadas de impuestos a la propiedad » (p. 17). Esto es un
inicio, pero no es suficiente para una agenda urbana global. Los detalles de
estas propuestas de políticas no se exploran de forma significativa en el
documento político actual, ni se toman en cuenta para abordar la incorporación actual
de los bienes inmobiliarios con el sector financiero. Por otro lado, esto no es
un problema local al que sólo los municipios tienen que hacer frente;
instituciones nacionales e internacionales tienen la responsabilidad de nuestra
situación actual, y tienen que identificarse como punto de partida de
intervención.
Hay muchas
formas de regulación que serian pasos mínimos en la dirección correcta hacia la
asequibilidad de la vivienda. Pero necesitamos abordar el vínculo asumido
actualmente entre el sector inmobiliario y el sector financiero si queremos ir
a la raíz del problema. Necesita abordarse el tema de la financiarización, que
ha hecho inaccesible la vivienda a millones de personas, en la conferencia
Hábitat III de la que saldrá la «nueva agenda urbana», y que ha
acordado previamente derechos tales como el derecho a una vivienda adecuada.
Referencias:
Aalbers, M. B. (2009) «The sociology and geography
of mortgage markets: Reflections on the financial crisis”,International
Journal of Urban and Regional Research, 33(2), 281–290.
Habitat III Policy Paper 10 – Housing Policies, 29 February 2016,
available at:
https://www.habitat3.org/bitcache/3fa49d554e10b9ea6391b6e3980d2a32ce979ce9?vid=572979&disposition=inline&op=view
Possible tags: Habitat III, Financialization,
Housing policy, Right to the City, Right to Adequate Housing, Barcelona, Europe
Rafaella Lima es una alumna
de DPU y actualmente trabaja como profesora asistente para el Master de Planificación de Desarrollo Urbana.
Ha participado en investigación sobre la participación de la sociedad civil en
Hábitat III en varios países.
* Traducido al español por HIC-GS, lea el original en inglés.