– Hacienda no
prevé resolver la penosa situación causada por los impuestos que diversas
administraciones exigen a familias y particulares aún después de haber perdido
su vivienda en una ejecución hipotecaria o una dación en pago
– La plusvalía municipal, el
IRPF, el Impuesto sobre Transmisiones Patrimoniales y en ocasiones el IBI,
empujan aún más al abismo a las personas que han perdido su casa
– Algunos ayuntamientos están
haciendo una exención para estos impuestos pero la Ley es estatal
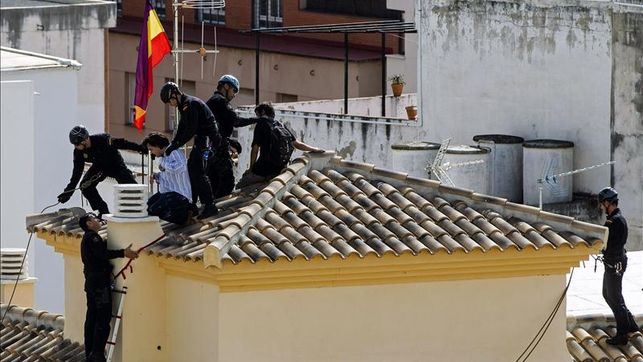
Un desahucio
de 13 familias en Málaga. EFE
La
«equitativa y proporcional” reforma fiscal que anunció el ministro de Hacienda,
Cristóbal Montoro, y que el Gobierno tiene previsto desvelar la próxima semana
no resolverá uno de los aspectos más desproporcionados que sobreviven en el
actual marco tributario: el pago de impuestos que la Administración exige a posteriori a las familias e individuos que han
perdido su vivienda como consecuencia de un proceso de ejecución hipotecaria o
de una dación en pago.
Según la actual normativa, la evidente
situación de insolvencia que fuerza a un particular a entregar su vivienda de residencia
al banco no le exime de hacer frente a las obligaciones fiscales que se derivan
de las plusvalías que puedan existir en la operación. Surgen de la diferencia
entre el valor al que se compró la casa y el precio al que se transmite la
operación.
«La legislación española es tan perversa
que no distingue ninguna situación y, aunque hayamos perdido el piso por un
estado de quiebra económica, la Administración puede reclamar como mínimo el
pago de dos impuestos”, recalca la Plataforma de Afectados por la Hipoteca en
su página web. Son el Impuesto sobre el Incremento de Valor de los Terrenos de
Naturaleza Urbana, más conocido como Plusvalía Municipal, y el Impuesto sobre
la Renta (IRPF).
El primero, de competencia municipal,
grava el eventual incremento de valor experimentado por el inmueble entre el
momento de su adquisición y el momento de su venta. La fórmula para estimar la
factura fiscal es compleja y varía según el municipio, pero viene a suponer
entre el 1% y el 3% del valor catastral del suelo sobre el que se asienta la
vivienda por año de permanencia. Si la vivienda se adquirió en 2004 y el
terreno en cuestión se ha revalorizado en estos diez años en 30.000 euros, la
cuota a pagar oscilaría entre los 3.000 y los 9.000 euros, resultado de aplicar
un tipo del 10% o del 30%.
Pago exigido en 30 días
La fiscalidad
en este impuesto es particularmente dañina para las personas o familias
víctimas de un desahucio. En primer lugar, porque no se pueden beneficiar de la
exención que libera de tributación por este impuesto cuando la ganancia
obtenida se destine a la adquisición de otra primera vivienda en los tres años
posteriores a la operación.
En segundo lugar, porque los
ayuntamientos exigen su pago en los 30 días posteriores a la transmisión del
inmueble, lo que deja al antiguo propietario muy poco margen de recuperación
financiera y, por tanto, muy expuesto a un potencial embargo de sus bienes por
impago del tributo y a las correspondientes sanciones, que lo único que harían
sería elevar su deuda con el Fisco.
Después será la Agencia Tributaria la
que exija su parte. Las ganancias patrimoniales (el valor de la
transmisión menos el valor de la adquisición actualizado mediante un
coeficiente)que se pongan de manifiesto en la operación, aunque
terminen en manos del banco, deben declararse en Renta y tributarán a un tipo
impositivo del 21%.
Pero el castigo fiscal puede no terminar
aquí. Como denuncia la Plataforma de Afectados por la Hipoteca, la entrega de
la vivienda puede dar todavía lugar al pago del Impuesto de Transmisiones
Patrimoniales e incluso puede verse obligado a hacer frente al recibo del IBI o
los gastos de la comunidad después de haber perdido la vivienda a poco que la
entidad se demore un tiempo en inscribir su nuevo activo en los registros.
Esperando una solución
Pese a la
dramática situación a la que esta distorsión condena a miles de familias, el
asunto ni siquiera aparece mencionado en el extensísimo documento de propuestas
de 460 páginas planteado por la Comisión Lagares. Según fuentes del área
económica del Gobierno, tampoco formará parte de la reforma que propondrá el
Ejecutivo, al menos en la primera fase de la misma, la que se activará a más
corto plazo.
La decisión llama la atención porque el
Ejecutivo sí se ha mostrado más sensible a la hora de aliviar o incluso
eliminar las cargas fiscales que agravaban la situación de las empresas en
concurso de acreedores.
También es llamativo porque desde hace
más de un año el Ministerio de Hacienda cuenta con un diagnóstico técnico de su think tank, el Instituto de Estudios Fiscales, que
concluía: «Hay que liberar de las cargas fiscales por plusvalías a los
desahuciados y a los que han dacionado su vivienda”. En la mayoría de los
casos, «nos hallamos ante economías domésticas en situación de desempleo, en
los que a la falta de ingresos y a la pérdida de la vivienda se va a sumar una
deuda con el Fisco por una ganancia patrimonial por la que no se ha producido
ningún ingreso”.
La única reacción del Gobierno ante esta
situación se ha limitado, hasta ahora, al Real Decreto de medidas urgentes de
protección de deudores hipotecarios sin recursos, que declaró la exención de
cargas fiscales en estos casos… pero únicamente para las daciones en pago que
se realizasen dentro del marco que definía los ‘deudores hipotecarios sin
recursos’.
El problema es que propio Real Decreto
restringe en extremo esa posibilidad, ya que sólo la contempla como último
recurso y, además, limita el universo de potenciales beneficiarios hasta el
extremo.
La prueba de ello es que según los
últimos datos oficiales proporcionados por el Ministerio de Economía desde la
puesta en marcha de este decreto se han producido 1.006 daciones en pago bajo
estos requisitos, mientras que en el mismo periodo el Banco de España ha
identificado nada menos que 13.178 daciones en pago. Es decir, que el 92% de
las mismas no se habrían beneficiado de la exención. Por no decir que este
alivio fiscal ni siquiera es una opción para las ejecuciones hipotecarias, que
constituyen más del 60% de las entregas totales de vivienda.
Un problema para miles de familias
El año pasado
38.961 hogares españoles –familias o individuos- se vieron obligados a
abandonar su vivienda de residencia y a entregársela al banco que les había
financiado la hipoteca ante la imposibilidad manifiesta de hacer frente al pago
de las mensualidades pactadas. En el mejor de los casos, la entrega de la
vivienda al banco sirvió a los antiguos propietarios para saldar la deuda
pendiente que mantenían con el mismo.
Este parece no ser el caso más habitual,
a juzgar por lo que dicen no sólo la Plataforma de Afectados por la Hipoteca
(PAH) sino también los despachos de abogados especializados en asesorar a
familias amenazadas de desahucio, como El Negociador Bancario. El caso es que
aún en ese supuesto optimista el hecho de haber saldado la deuda con el banco
no significa que uno se pueda olvidar ya de su fallida aventura inmobiliaria.
Hacienda acecha.
Posibles
soluciones
El caso es
que se han puesto soluciones encima de la mesa. Algunos ayuntamientos como los
de Barcelona, Sant Feliu de Llobregat, Torrejón o Logroño, según una lista
realizada por la PAH, han aprovechado sus competencias sobre la Plusvalía
Municipal para declarar la exención total del pago del impuesto a las personas
afectadas por ejecuciones hipotecarias o daciones en pago.
Otros ayuntamientos, limitados en su
margen de maniobra fiscal por los controles presupuestarios del Ministerio de
Hacienda, han optado por aprobar subvenciones para aliviar el coste derivado de
la factura fiscal a los afectados por hipotecas. Una vía que desde algún ámbito
del municipalismo ya se ha tachado de ilegal.
Para Consuelo Fuster, profesora del
Departamento de Derecho Financiero de la Universidad de Valencia y autora del
informe sobre el particular para el Instituto de Estudios Fiscales, la solución
es más directa y pasaría por declarar la exención total de impuestos tanto
municipales como estatales para las personas que hayan perdido su vivienda como
consecuencia de una ejecución hipotecaria o una dación en pago.
* Para leer
esta noticia en su página original, haga clic aquí.